Planning révisions Excel gratuit à télécharger (2026) – Modèle
1
Télécharger gratuitement
Suivez les adhérents, règlements, soldes et relances de votre association avec ce tableau Excel structuré et gratuit.
Ce tableau Excel de cotisations d’association permet d’enregistrer les adhérents, les tarifs, les règlements et les soldes restant dus. Il contient 100 lignes opérationnelles dans l’onglet Cotisations, un tableau de bord avec indicateurs et graphiques, des référentiels tarifaires et un mode d’emploi.
Le trésorier saisit uniquement les cellules jaunes. Le tarif annuel, le reste à payer, le statut du paiement, l’exercice et la nécessité d’une relance sont calculés automatiquement à partir des données saisies.
Ce fichier convient au trésorier bénévole d’un club sportif, au secrétaire d’une association culturelle ou au bureau d’une association de parents d’élèves. Le besoin apparaît surtout en début de saison, au renouvellement de septembre, puis chaque semaine lorsque les virements, chèques et paiements en espèces arrivent.
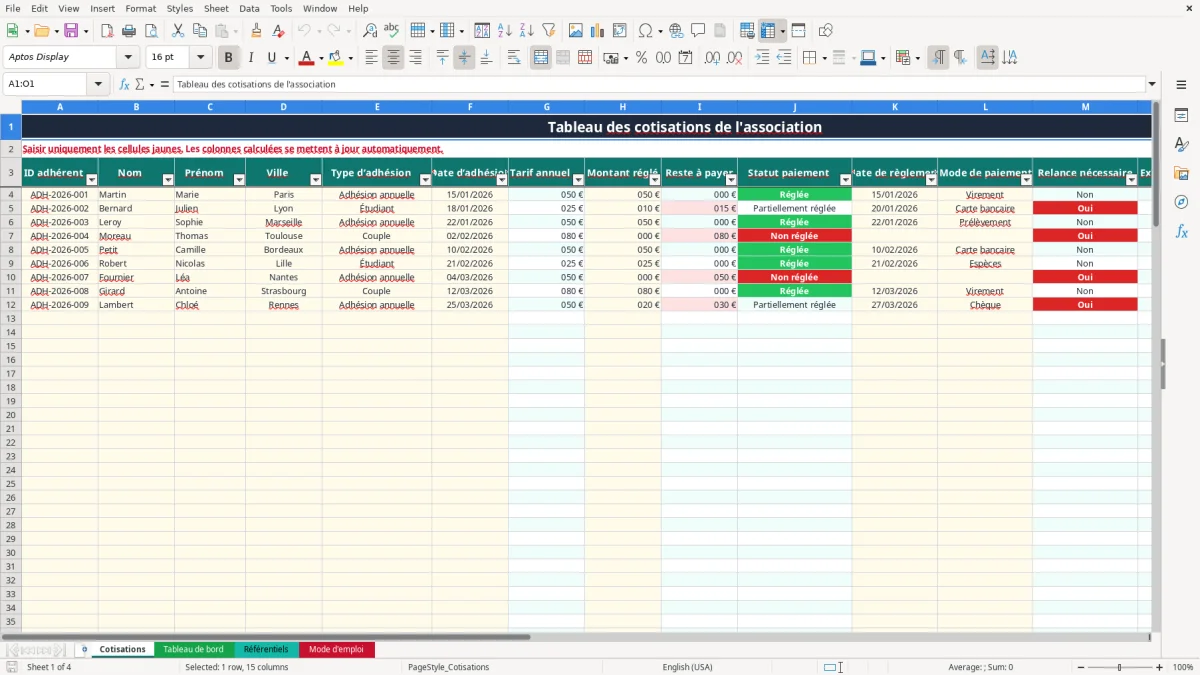
Dans l’onglet Cotisations, l’image 1 montre une grille de 15 colonnes, de ID adhérent à Observations. Les cellules de saisie concernent notamment le nom, le type d’adhésion, la date, le montant réglé, la date de règlement et le mode de paiement. Les colonnes Tarif annuel, Reste à payer, Statut paiement, Relance nécessaire et Exercice sont des sorties calculées.
Une association comptant 85 adhérents peut, par exemple, suivre 4 250 € attendus avec 85 cotisations annuelles à 50 €. Si 68 membres ont payé, le tableau permet de distinguer 3 400 € encaissés et 850 € à recouvrer, sans recompter les reçus papier.
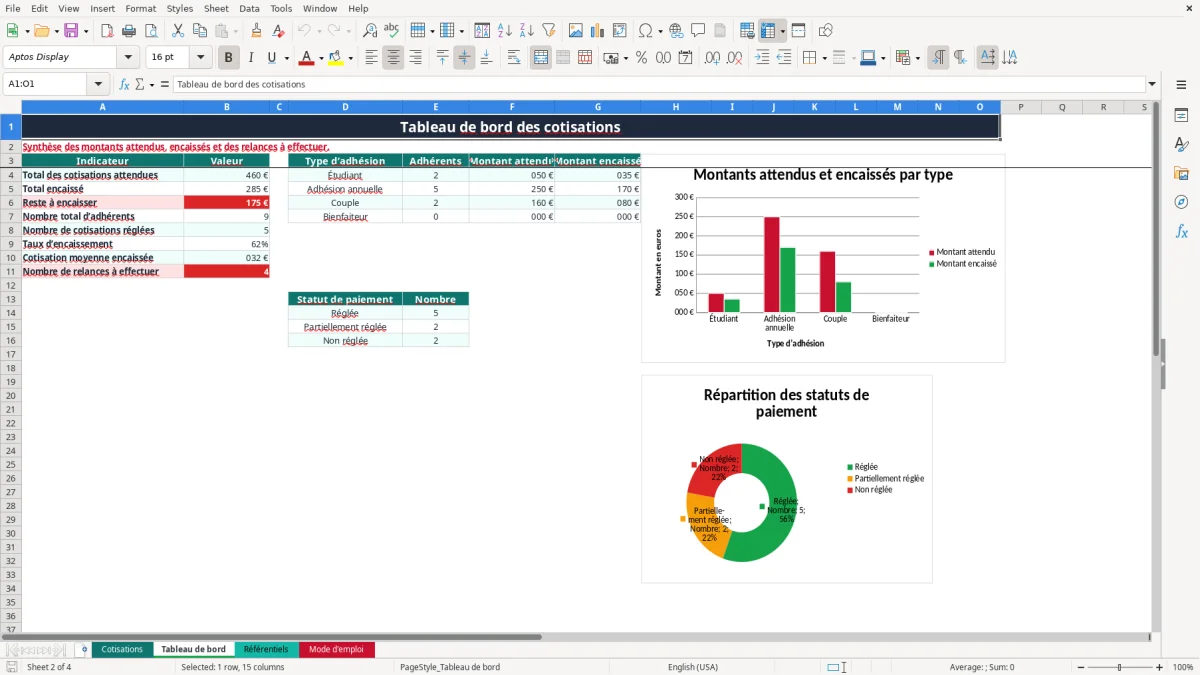
L’image 2 présente le Tableau de bord : les indicateurs sont regroupés à gauche, les types d’adhésion au centre et les statuts de paiement plus bas. Le bureau peut ainsi préparer une réunion en quelques minutes plutôt que parcourir chaque ligne.
Le classeur ne remplace pas le journal bancaire ni la comptabilité de l’association. Il sert de registre opérationnel des adhésions et des encaissements, avant le rapprochement avec le relevé bancaire et les pièces justificatives.
Dans une association loi 1901, la cotisation versée par un membre correspond généralement à l’adhésion et non à une vente classique. L’assujettissement à la TVA dépend toutefois de la nature réelle des opérations et de la gestion de l’association. Ce tableau ne calcule aucune TVA : ne saisissez donc pas de taux de 20 % dans les tarifs sans analyse de l’activité.
Une association exerçant des opérations lucratives peut relever de règles fiscales différentes, avec TVA au taux normal de 20 %, taux réduits de 10 % ou 5,5 %, et obligations déclaratives auprès de la DGFiP. Le fichier suit des montants de cotisations ; il ne produit ni déclaration de TVA ni justificatif fiscal.
Les noms, prénoms, villes, dates d’adhésion et informations de paiement sont des données personnelles. L’association est responsable du traitement au sens du RGPD et doit limiter l’accès au classeur, conserver uniquement les données nécessaires et informer les adhérents conformément aux recommandations de la CNIL.
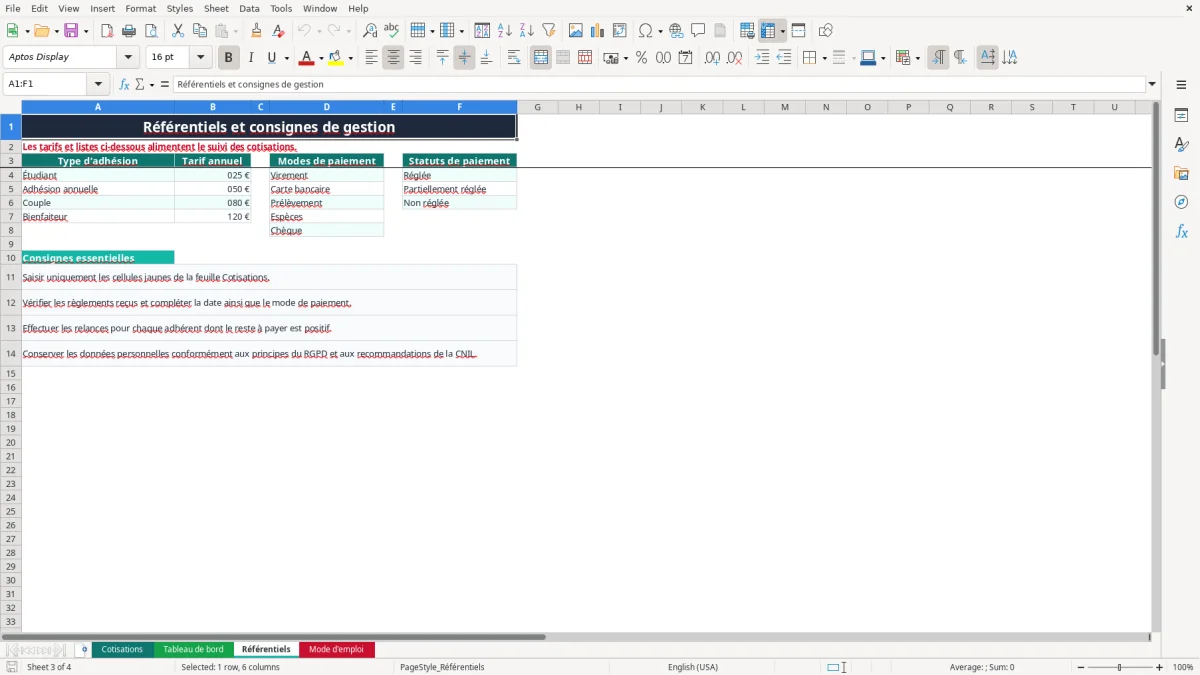
L’image 3 montre l’onglet Référentiels avec les tarifs, les modes de paiement et les statuts. La note de gestion rappelle explicitement la protection des données. Évitez d’ajouter des coordonnées bancaires ou des informations médicales dans Observations : elles ne sont pas nécessaires au suivi des cotisations.
Les relevés bancaires, reçus et justificatifs comptables doivent être classés avec les documents de l’association. Pour les pièces comptables des commerçants, l’article L123-22 du Code de commerce prévoit une conservation de 10 ans ; l’association doit appliquer une politique documentaire cohérente avec ses obligations comptables et fiscales. Le tableur ne constitue pas, à lui seul, une preuve de paiement.
La première dérive consiste à remplacer manuellement un tarif dans Cotisations. Le fichier recherche le montant dans Référentiels : si l’adhésion Étudiant passe de 25 € à 30 €, modifiez la valeur en B4 plutôt que de corriger ligne par ligne. Avec 40 étudiants, une correction manuelle oubliée sur 12 lignes crée déjà 60 € d’écart.
Un adhérent Couple doit 80 € et verse 50 €. Si vous saisissez 80 € dans Montant réglé au lieu du montant réellement reçu, le reste à payer devient nul et aucune relance n’est signalée. Le bon enregistrement est 50 € : le tableau calcule alors 30 € restant dus et le statut Partiellement réglée.
Deux lignes pour la même personne gonflent le nombre total d’adhérents et les montants attendus. Si Marie Martin est saisie deux fois à 50 €, le Tableau de bord affiche 100 € attendus au lieu de 50 €. L’ID adhérent doit donc rester unique, par exemple ADH-2026-001.
L’image 1 permet de contrôler rapidement les colonnes Nom, Prénom, Date d’adhésion et Montant réglé. Utilisez le filtre de A3:O103 pour retrouver un nom avant d’ajouter une nouvelle ligne. Ne supprimez pas les formules des colonnes G, I, J, M et N : une seule cellule écrasée peut rendre le résultat d’une ligne incohérent.
Autre piège fréquent : oublier le mode de paiement ou la date de règlement. Le montant peut être exact, mais le trésorier ne saura plus rattacher l’encaissement à un justificatif lors du contrôle bancaire mensuel.
La méthode la plus fiable est de mettre à jour Cotisations juste après la consultation du compte, par exemple chaque vendredi. Pour 12 règlements reçus dans la semaine, saisissez les montants, dates et modes de paiement immédiatement : attendre la fin du mois augmente le risque de mélanger deux adhérents ou deux exercices.
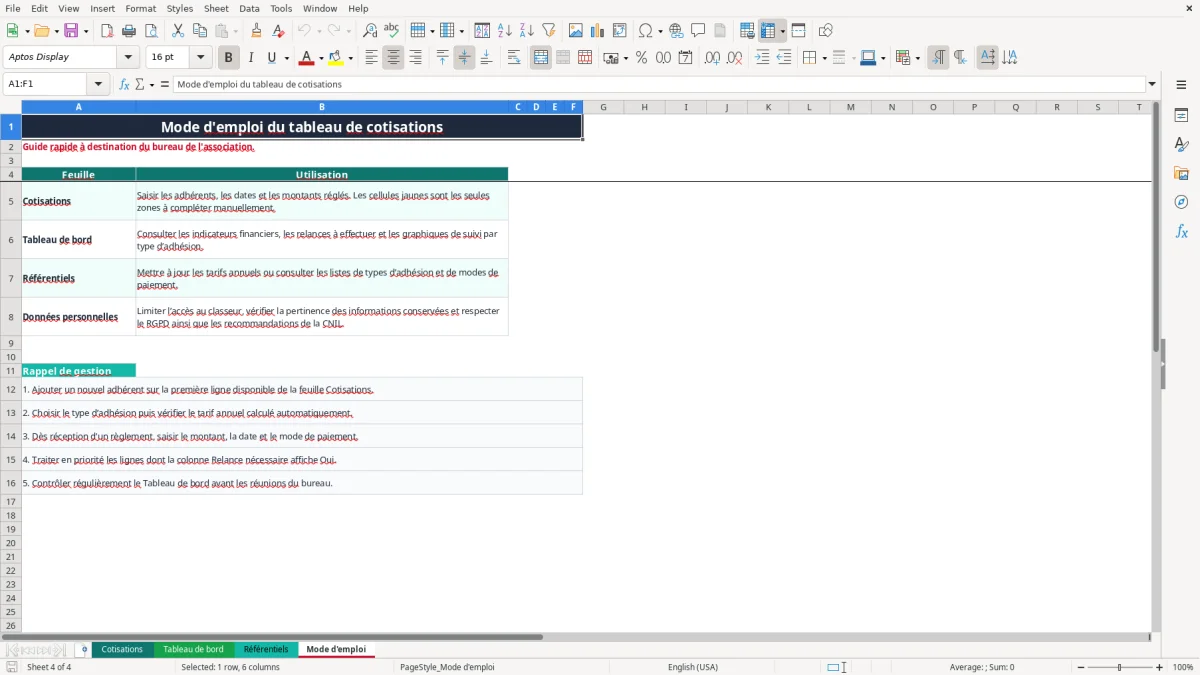
L’image 2 montre les indicateurs et les graphiques utiles à la réunion. L’image 3 rappelle les tarifs et les consignes, tandis que l’image 4, Mode d’emploi, donne les cinq étapes de gestion : ajouter, choisir le type, enregistrer le règlement, relancer puis contrôler le tableau de bord.
Dupliquez le fichier avant une modification importante et conservez une copie mensuelle datée. Comme les formules portent sur les lignes 4 à 103, ce modèle est adapté à 100 lignes préparées ; au-delà, préférez une base associative ou un logiciel de gestion des adhérents. Pour une association de 70 membres, Excel reste le choix le plus simple ; à 500 membres ou avec paiements récurrents, la saisie manuelle devient trop exposée aux doublons et aux oublis.
L’onglet Cotisations est préparé sur les lignes 4 à 103, soit 100 lignes opérationnelles. Au-delà, il faut étendre les formules et les plages du tableau de bord avec prudence, ou passer à un outil dédié.
L’onglet Référentiels contient quatre tarifs : 25 € pour Étudiant, 50 € pour Adhésion annuelle, 80 € pour Couple et 120 € pour Bienfaiteur. Vous pouvez les mettre à jour dans cet onglet.
Oui. La colonne Reste à payer calcule le tarif annuel diminué du montant réglé, avec un minimum de zéro. Le statut et la relance nécessaire sont également actualisés automatiquement.
La liste propose Virement, Carte bancaire, Prélèvement, Espèces et Chèque. La saisie se fait dans la colonne Mode de paiement de l’onglet Cotisations.
Non. Il suit les adhérents, les cotisations et les règlements. Il ne remplace ni le rapprochement bancaire, ni le journal comptable, ni les déclarations fiscales ou la comptabilité complète de l’association.
Limitez l’accès au classeur, évitez les données inutiles et conservez uniquement les informations nécessaires. Les consignes des onglets Référentiels et Mode d’emploi rappellent l’application du RGPD et des recommandations de la CNIL.
Élodie Fontaine conçoit les modèles Excel de Tableur Facile. Formée à la gestion et au contrôle de gestion, elle a passé dix ans à construire des tableurs pour des PME et des cabinets comptables. Elle vérifie chaque formule et chaque mise en forme avant publication.
Grégoire Marchand rédige les guides pas à pas de Tableur Facile. Ancien consultant en organisation, il traduit des tableurs complexes en instructions claires, pour que chaque modèle soit utilisable dès le premier téléchargement.